
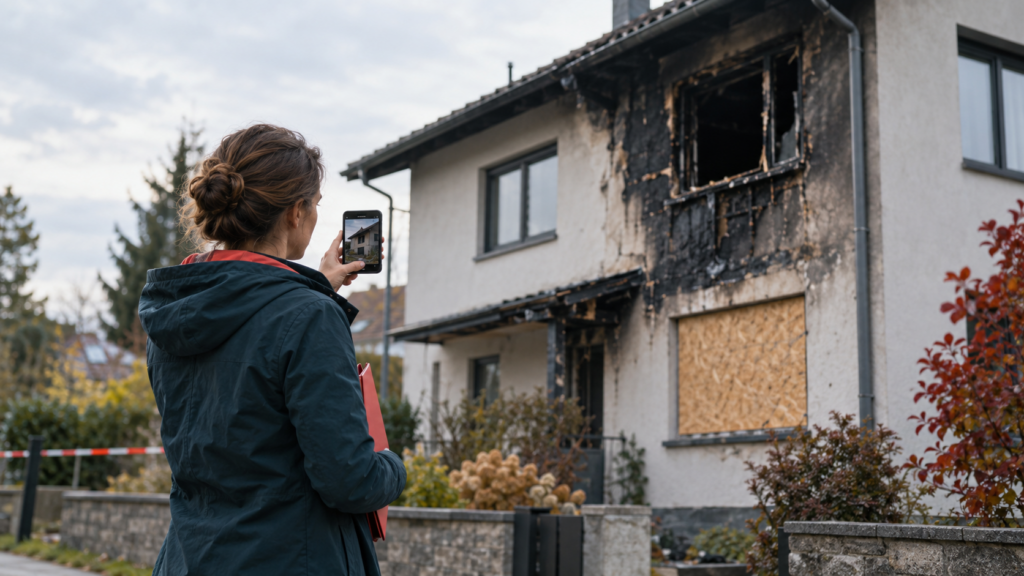

Ein Brand verändert von einem Tag auf den anderen alles. Neben dem Schaden selbst stellen sich sofort praktische Fragen. Wen müssen Sie informieren? Was dürfen Sie wegräumen? Und wann zahlt die Versicherung? Bei der letzten Frage sind viele Eigentümer überrascht. Zwischen Schadenmeldung und Auszahlung vergehen oft Monate, manchmal Jahre. Der Versicherer prüft Ursache und Umfang. Die finanzierende Bank muss zustimmen. Sachverständige streiten über Beträge. Und gelegentlich lehnt der Versicherer die Leistung ganz oder teilweise ab.
Dieser Beitrag ist eine praktische Handreichung für Eigentümer von Einfamilienhäusern, Mehrfamilienhäusern und Eigentumswohnungen. Er zeigt, was Sie nach einem Brand tun sollten, was die Wohngebäudeversicherung leistet, wo die typischen Fallstricke liegen und wann anwaltliche Hilfe sinnvoll ist. Grundlage sind das Versicherungsvertragsgesetz (VVG), das BGB, die Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV) und die aktuelle Rechtsprechung des Bundesgerichtshofs. Die GDV-Musterbedingungen (VGB 2022 – Wohnflächenmodell, Stand Juni 2026) sind unverbindliche Empfehlungen. Maßgeblich ist immer der Wortlaut Ihres eigenen Vertrags.
Das Wichtigste auf einen Blick
- Melden Sie den Schaden unverzüglich. Sichern Sie Beweise, bevor Sie aufräumen, und treffen Sie sinnvolle Notmaßnahmen (§§ 30, 82 VVG).
- Beantworten Sie Rückfragen des Versicherers vollständig und wahrheitsgemäß. Falsche oder verschwiegene Angaben können den Versicherungsschutz kosten (§ 28 VVG).
- Die Neuwertentschädigung erhalten Sie meist nur, wenn Sie den Wiederaufbau innerhalb von drei Jahren sicherstellen. Diese Frist läuft auch dann weiter, wenn die Regulierung stockt (BGH, Urt. v. 22.04.2026 – IV ZR 168/24).
- Ist Ihr Grundstück mit Grundschulden belastet, darf der Versicherer nur zahlen, wenn alle Gläubiger beteiligt sind (§§ 1127, 1128 BGB).
- Nach einem Monat können Sie Abschlagszahlungen verlangen (§ 14 Abs. 2 VVG). Zusätzlich sieht das Gesetz eine Verzinsung von 4 Prozent vor (§ 91 VVG).
- Behauptet der Versicherer, Sie hätten den Schaden absichtlich herbeigeführt, muss er das voll beweisen. Ein bloßer Verdacht genügt nicht.
- Ansprüche aus dem Versicherungsvertrag verjähren nach drei Jahren zum Jahresende (§ 195 BGB). Behalten Sie diese Frist im Blick.
Sofortmaßnahmen: Was Sie nach einem Brand tun sollten
Erst Sicherheit, dann Schadenmeldung
Zuerst zählt die Sicherheit. Rufen Sie die Feuerwehr (112) und bringen Sie sich und andere in Sicherheit. Betreten Sie das Gebäude erst, wenn die Feuerwehr es freigibt. Einsturzgefahr und Schadstoffe sind auch nach dem Löschen ein Risiko.
Danach melden Sie den Schaden Ihrem Versicherer. Das Gesetz verlangt eine unverzügliche Anzeige (§ 30 VVG). Rufen Sie an und bestätigen Sie die Meldung anschließend in Textform, etwa per E-Mail. Notieren Sie die Schadennummer.
Den Schaden begrenzen
Sie müssen nach Möglichkeit für die Abwendung und Minderung des Schadens sorgen (§ 82 VVG). Dazu gehören zum Beispiel ein Notverschluss von Fenstern und Türen, ein Notdach oder der Schutz vor Witterung und Diebstahl. Die Kosten solcher Maßnahmen ersetzt der Versicherer, soweit Sie sie den Umständen nach für geboten halten durften (§ 83 VVG). Auch die Musterbedingungen sehen die Erstattung von Bewegungs- und Schutzkosten vor (A 11.2.2). Weisungen des Versicherers müssen Sie befolgen, soweit sie zumutbar sind. Fragen Sie im Zweifel nach, bevor Sie größere Arbeiten beauftragen.
Beweise sichern, bevor Sie aufräumen
- Fotografieren und filmen Sie den Zustand – jeden Raum, Außenfassade, Dach und Nebengebäude.
- Heben Sie beschädigte Sachen auf, bis der Versicherer sie freigibt.
- Fordern Sie den Einsatzbericht der Feuerwehr an und notieren Sie das Aktenzeichen der Polizei.
- Notieren Sie Namen möglicher Zeugen, etwa von Nachbarn.
- Informieren Sie Mieter, die Hausverwaltung und – bei Eigentumswohnungen – die Verwaltung der Gemeinschaft.
Praktischer Tipp: Dokumentieren Sie zuerst, räumen Sie danach auf. Wer vorschnell entsorgt, verliert Beweismittel. Das erschwert später den Nachweis von Umfang und Wert des Schadens.
Die Schadenanzeige und Ihre Mitwirkungspflichten
In der Schadenanzeige schildern Sie, was Sie wissen: Zeitpunkt, Ort, Hergang, betroffene Gebäude und Vertragsnummern. Vermuten Sie nichts, wenn Sie etwas nicht wissen. Schreiben Sie dann ausdrücklich, dass Ihnen der Hergang nicht bekannt ist.
Nach dem Versicherungsfall treffen Sie mehrere Pflichten, die das Gesetz „Obliegenheiten“ nennt:
- Anzeige: Der Versicherungsfall ist unverzüglich zu melden (§ 30 VVG).
- Auskunft und Belege: Sie müssen Auskünfte erteilen, die der Versicherer zur Feststellung des Falles und des Leistungsumfangs braucht. Belege müssen Sie vorlegen, soweit Ihnen die Beschaffung billigerweise zuzumuten ist (§ 31 VVG).
- Schadenminderung: Sie müssen den Schaden begrenzen (§ 82 VVG).
Was bei einem Verstoß droht
Verletzen Sie eine Obliegenheit vorsätzlich, kann der Versicherer leistungsfrei werden. Bei grober Fahrlässigkeit darf er seine Leistung nach der Schwere Ihres Verschuldens kürzen. Die Beweislast dafür, dass keine grobe Fahrlässigkeit vorliegt, trägt der Versicherungsnehmer (§ 28 Abs. 2 VVG).
Das Gesetz schützt Sie aber in zwei Punkten:
- Der Versicherer bleibt zur Leistung verpflichtet, wenn die Verletzung weder für die Feststellung des Falles noch für den Umfang seiner Leistungspflicht ursächlich war. Das gilt nicht bei Arglist (§ 28 Abs. 3 VVG).
- Bei Auskunfts- und Aufklärungspflichten nach dem Schadenfall muss der Versicherer Sie durch gesonderte Mitteilung in Textform auf die Rechtsfolgen hinweisen. Fehlt dieser Hinweis, kann er sich auf die Verletzung regelmäßig nicht berufen (§ 28 Abs. 4 VVG).
Arglist bedeutet mehr als eine ungenaue Angabe. Gemeint ist eine bewusst falsche oder unvollständige Angabe, mit der jemand die Entscheidung des Versicherers beeinflussen will. Ein späterer Irrtum oder eine Korrektur ist deshalb etwas anderes als Täuschung. Korrigieren Sie Fehler aber möglichst früh und schriftlich.
Wenn andere für Sie handeln: Vollmacht und Erbfall
Nicht jeder Eigentümer kann den Schaden selbst melden – etwa nach einem Unfall, bei Krankheit oder im Erbfall. Dann melden Bevollmächtigte oder Erben den Schaden. Legen Sie dem Versicherer die Vollmacht vor. Im Erbfall treten die Erben in die Rechtsstellung des Verstorbenen ein (§ 1922 BGB). Als Nachweis verlangen Versicherer in der Regel einen Erbschein oder ein eröffnetes notarielles Testament mit Eröffnungsniederschrift.
Bei einem Verkauf des Grundstücks tritt der Erwerber mit dem Eigentumsübergang in den Vertrag ein (§ 95 VVG; A 23 der Musterbedingungen). Melden Sie den Wechsel dem Versicherer unverzüglich.
Welche Versicherung zahlt wofür?
Nach einem Brand sind oft mehrere Verträge betroffen. Melden Sie den Schaden bei jedem Vertrag gesondert. Die folgende Übersicht hilft bei der Abgrenzung:
| Versicherung | Typischerweise versichert | Praxishinweis |
|---|---|---|
| Wohngebäudeversicherung | Gebäude, Gebäudebestandteile, Gebäudezubehör, Terrassen, Aufräumungs- und Abbruchkosten, Mietausfall | Eine individuell gefertigte Einbauküche zählt zum Gebäude. Photovoltaikanlagen sind im Grundschutz nicht versichert (A 7.6.1). |
| Hausratversicherung | Bewegliche Sachen der Bewohner: Möbel, Kleidung, Elektronik | Sie müssen Vorhandensein und Wert der Sachen nachweisen. |
| Inhalts- bzw. Inventarversicherung | Einrichtung und Waren bei gewerblicher Nutzung | Für vermietete oder gewerblich genutzte Einrichtung reicht die private Hausratversicherung oft nicht aus. |
| Elementarschadenversicherung | Überschwemmung, Rückstau, Erdbeben und weitere Naturgefahren | Ein Brand fällt nicht darunter. Sie ist nur zusammen mit einer Grundgefahr abschließbar (A 1.3.2). |
Was zum Gebäude gehört – und was nicht
Nach den Musterbedingungen gehören Einbaumöbel und Einbauküchen zum Gebäude, wenn sie individuell für das Gebäude gefertigt und mit großem Aufwand angepasst wurden. Serienmäßig vorgefertigte Anbauküchen zählen dagegen nicht dazu (A 7.2). Balkonkraftwerke gelten als Gebäudezubehör (A 7.3). Nachträglich eingefügte Sachen, die ein Mieter oder Wohnungseigentümer auf eigene Kosten beschafft hat, sind grundsätzlich nicht mitversichert. Sie lassen sich aber zusätzlich versichern (A 7.6.2, A 7.7).
Besonderheiten bei Eigentumswohnungen
Bei Wohnungseigentümergemeinschaften schließt meist die Gemeinschaft die Gebäudeversicherung ab. Ist der Versicherer gegenüber einem einzelnen Eigentümer leistungsfrei, bleibt er den übrigen Eigentümern zur Leistung verpflichtet (A 10.1). Die Verwaltung meldet den Schaden am Gemeinschaftseigentum. Ihren Hausrat und Ihr Sondereigentum melden Sie als Eigentümer selbst.
Praktischer Tipp: Prüfen Sie Ihren Vertrag darauf, ob Photovoltaikanlage, Stromspeicher, Nebengebäude und Zubehör ausdrücklich mitversichert sind. Diese Punkte fehlen im Grundschutz häufig.
Was die Wohngebäudeversicherung erstattet
Das Gebäude selbst
Üblich ist die „gleitende Neuwertversicherung Plus“. Versichert ist der ortsübliche Neubauwert des Gebäudes zum Zeitpunkt des Versicherungsfalls. Dazu gehören auch Architektenhonorare sowie Konstruktions- und Planungskosten. Ausdrücklich eingeschlossen sind Mehrkosten durch öffentlich-rechtliche Wiederherstellungsbeschränkungen und Preissteigerungen zwischen Schaden und Wiederherstellung (A 13.1).
Bei einem zerstörten Gebäude ersetzt der Versicherer die ortsüblichen Wiederherstellungskosten. Bei einem beschädigten Gebäude erstattet er die erforderlichen Reparaturkosten und eine Wertminderung, die die Reparatur nicht ausgleicht (A 17.1.1). Rauch-, Ruß- und Sengschäden zählen ausdrücklich zu den Brandfolgen (A 3.8, A 3.9).
Zusätzliche Kosten und Mietausfall
Der Versicherer ersetzt außerdem bestimmte Folgekosten, soweit sie tatsächlich angefallen sind. Dazu zählen Aufräumungs- und Abbruchkosten, Bewegungs- und Schutzkosten sowie Hotelkosten (A 11). Diese Leistungen sind auf die im Vertrag vereinbarten Beträge begrenzt.
Vermieten Sie, ist der Mietausfall wichtig. Er wird ersetzt, wenn Mieter wegen des Schadens zu Recht die Miete mindern oder kündigen. Bewohnen Sie das Haus selbst, ersetzt der Versicherer den ortsüblichen Mietwert. Beides gilt nur für einen begrenzten Zeitraum, dessen Länge Ihr Vertrag festlegt (A 12).
Neuwert oder Zeitwert – die Drei-Jahres-Frist
Der Versicherer zahlt zunächst den Zeitwertschaden. Den darüber hinausgehenden Neuwertanteil erhalten Sie nur, wenn Sie sicherstellen, dass Sie die Entschädigung für die Wiederherstellung verwenden. Das muss in gleicher Art und Zweckbestimmung an der bisherigen Stelle geschehen, und die Sicherstellung muss innerhalb von drei Jahren nach dem Versicherungsfall erfolgen (A 17.6). Der Bundesgerichtshof begründet diese strenge Wiederherstellungsklausel damit, dass sie den Versicherer vor einem vorgetäuschten Versicherungsfall schützt (BGH, Urt. v. 18.02.2004 – IV ZR 94/03).
Bei verspäteter oder unterlassener Wiederherstellung bleibt es beim gleitenden Zeitwert (A 13.2). Die Mehrwertsteuer wird nur ersetzt, soweit sie tatsächlich anfällt, und nicht bei Vorsteuerabzug (A 17.7).
Wichtig für die Praxis: Die Frist läuft auch dann weiter, wenn der Versicherer die Zeitwertentschädigung zu Recht zurückhält. Der Bundesgerichtshof hat das 2026 ausdrücklich bestätigt. Eine Nachfrist nach Treu und Glauben (§ 242 BGB) kommt nur in Betracht, wenn der Versicherer zuvor Leistungen zu Unrecht verweigert hat (BGH, Urt. v. 22.04.2026 – IV ZR 168/24).
Auf die richtigen Angaben kommt es an
Im Wohnflächenmodell richtet sich der Beitrag nach Wohn- und Nutzfläche, Gebäudetyp und Bauausführung. Ist die tatsächliche Ausstattung höherwertig als im Vertrag beschrieben, kann der Versicherer die Entschädigung kürzen (A 17.3.2). Melden Sie Anbauten, Ausbauten und wertsteigernde Umbauten deshalb Ihrem Versicherer.
Praktischer Tipp: Tragen Sie sich das Ende der Drei-Jahres-Frist als festen Termin in den Kalender ein. Beauftragen Sie Architekten und Planung früh. Schließen Sie Verträge über den Wiederaufbau möglichst so ab, dass Sie die Sicherstellung nachweisen können.
Fristen, Abschlagszahlung und Zinsen
Die Entschädigung wird fällig, wenn der Versicherer seine Erhebungen abgeschlossen hat (§ 14 Abs. 1 VVG). Dauert das länger als einen Monat seit Ihrer Schadenanzeige, können Sie Abschlagszahlungen verlangen. Sie richten sich nach dem Betrag, den der Versicherer voraussichtlich mindestens zahlen muss (§ 14 Abs. 2 VVG). Die Musterbedingungen sehen dieselbe Regel vor (A 19.1.1).
Außerdem ist die Entschädigung nach dem Gesetz ab einem Monat nach der Schadenanzeige mit 4 Prozent jährlich zu verzinsen (§ 91 VVG). Ihr Vertrag kann diese Regel abwandeln. Prüfen Sie deshalb A 19.3 Ihrer Bedingungen. Das Landgericht Koblenz hat entschieden, dass die Zinsen nach § 91 VVG unabhängig davon anfallen, ob die Leistung schon fällig ist (LG Koblenz, Urt. v. 29.10.2025 – 14 O 38/25).
| Frist | Dauer | Grundlage |
|---|---|---|
| Schadenanzeige | unverzüglich | § 30 VVG |
| Abschlagszahlung möglich | ein Monat nach Anzeige | § 14 Abs. 2 VVG |
| Zinsbeginn | ein Monat nach Anzeige | § 91 VVG |
| Widerspruchsfrist der Grundpfandgläubiger | ein Monat ab Zugang der Anzeige | § 1128 Abs. 1 BGB |
| Zweiter Sachverständiger im Sachverständigenverfahren | zwei Wochen nach Aufforderung | A 18.3.1 |
| Sicherstellung der Wiederherstellung (Neuwertanteil) | drei Jahre nach dem Versicherungsfall | A 17.6.2 |
| Verjährung | drei Jahre ab Jahresende der Fälligkeit | §§ 195, 199 BGB |
Wann der Versicherer die Zahlung aufschieben darf
Die Musterbedingungen erlauben dem Versicherer, die Zahlung aufzuschieben, solange Zweifel an der Empfangsberechtigung bestehen. Das gilt auch, solange ein behördliches oder strafgerichtliches Verfahren gegen den Versicherungsnehmer oder seinen Repräsentanten aus Anlass des Versicherungsfalls läuft. Ein Aufschub ist außerdem möglich, solange die Mitwirkung eines Grundpfandgläubigers fehlt (A 19.5). Solche Klauseln bedeuten nicht, dass der Versicherer zahlungsfrei ist. Sie verzögern nur die Fälligkeit. Prüfen Sie im Einzelfall, ob ihre Voraussetzungen tatsächlich vorliegen.
Die Bank redet mit: Grundpfandgläubiger im Schadenfall
Viele Grundstücke sind mit Grundschulden oder Hypotheken belastet. Das hat im Schadenfall eine große Folge: Das Grundpfandrecht erstreckt sich auch auf die Forderung gegen den Gebäudeversicherer (§ 1127 Abs. 1 BGB). Sie können die Zahlung an sich allein nur verlangen, wenn jeder eingetragene Gläubiger schriftlich zugestimmt hat. Alternativ muss nach einer Anzeige des Schadens an jeden Gläubiger die Frist von einem Monat verstrichen sein, ohne dass er widersprochen hat (§ 1128 BGB).
Der Bundesgerichtshof hat das 2026 klargestellt. Die Zustimmung der erstrangigen Bank genügt nicht. Es müssen alle Realgläubiger beteiligt werden, auch nachrangige. Wer das nicht beachtet, kann nur Zahlung an sich und die Gläubiger gemeinsam verlangen. Eine Klage auf Zahlung an sich allein wird dann nicht nur vorläufig, sondern endgültig abgewiesen (BGH, Urt. v. 22.04.2026 – IV ZR 168/24; ähnlich schon BGH, Urt. v. 11.12.2024 – IV ZR 191/22).
Praktischer Tipp: Holen Sie sofort einen aktuellen Grundbuchauszug ein. Zeigen Sie den Schaden jedem eingetragenen Gläubiger nachweisbar an, am besten per Einwurf-Einschreiben. So setzen Sie die Monatsfrist sicher in Gang. Beachten Sie auch alte, längst zurückgezahlte, aber nicht gelöschte Einträge. Sie bleiben rechtlich relevant. Lassen Sie solche Lasten idealerweise schon vor einem Schaden löschen.
Wenn der Versicherer kürzt oder ablehnt
Versicherer lehnen Leistungen aus verschiedenen Gründen ab oder kürzen sie. Die wichtigsten Konstellationen im Überblick:
Vorsätzliche Herbeiführung (§ 81 Abs. 1 VVG)
Wer den Versicherungsfall vorsätzlich herbeiführt, erhält keine Leistung (§ 81 Abs. 1 VVG). Der Versicherer trägt dafür die volle Beweislast. Beweiserleichterungen wie der Anscheinsbeweis helfen ihm nicht (BGH, Urt. v. 14.04.1999 – IV ZR 181/98). Er darf den Beweis aber über Indizien führen, wenn diese in der Gesamtschau die sichere Überzeugung vermitteln (BGH, Urt. – IV ZR 21/05, VersR 2007, 1429). Erforderlich ist ein für das praktische Leben brauchbarer Grad von Gewissheit, der Zweifeln Schweigen gebietet, ohne sie völlig auszuschließen. Bloße Zweifel an Ihrer Darstellung genügen nicht.
Ein Ermittlungs- oder Strafverfahren spielt dabei eine Rolle, entscheidet aber nicht automatisch. Ergebnisse aus der Ermittlungsakte kann das Zivilgericht als Urkundenbeweis verwerten. Es bewertet sie selbst. Auch eine Verfahrenseinstellung hebt die Beweislast des Versicherers nicht auf. Manche Bedingungswerke sehen besondere Regeln vor, etwa dass Vorsatz bei einer rechtskräftigen Verurteilung als bewiesen gilt. Prüfen Sie Ihre Bedingungen.
Grobe Fahrlässigkeit (§ 81 Abs. 2 VVG)
Führen Sie den Schaden grob fahrlässig herbei, darf der Versicherer seine Leistung entsprechend der Schwere des Verschuldens kürzen. Der Versicherer muss die grobe Fahrlässigkeit beweisen. Eine feste Quote gibt es nicht. Viele Tarife verzichten allerdings ganz oder teilweise auf den Einwand der groben Fahrlässigkeit. Prüfen Sie, ob Ihr Vertrag einen solchen Verzicht enthält.
Verletzte Obliegenheiten und Gefahrerhöhung
Verträge enthalten Sicherheitsvorschriften, die Sie schon vor dem Schaden beachten müssen. Nach den Musterbedingungen sollen Sie das Gebäude in ordnungsgemäßem Zustand halten. Nicht genutzte Gebäude müssen Sie regelmäßig kontrollieren. In der kalten Jahreszeit müssen Gebäude beheizt werden (A 20). Verstöße können Kündigung oder Leistungsfreiheit nach § 28 VVG auslösen.
Zusätzlich müssen Sie bestimmte Änderungen anzeigen, die das Risiko erhöhen. Dazu gehören ein dauerhafter Leerstand, Bauarbeiten, bei denen das Dach ganz oder teilweise entfernt wird, oder eine gewerbliche Nutzung (A 21). Werden solche Umstände nicht angezeigt, kann der Versicherer leistungsfrei sein (§§ 23 ff. VVG).
Falsche Angaben beim Vertragsschluss
Beantworten Sie die Fragen des Versicherers im Antrag vollständig und richtig, etwa zu Vorschäden, Wohnfläche oder Bauweise. Verletzen Sie diese vorvertragliche Anzeigepflicht, kann der Versicherer je nach Verschulden zurücktreten, kündigen oder den Vertrag anpassen (§§ 19 ff. VVG). Seine Rechte erlöschen grundsätzlich nach fünf Jahren, bei Vorsatz oder Arglist nach zehn Jahren (§ 21 Abs. 3 VVG).
Zurechnung des Verhaltens Dritter
Grundsätzlich haften Sie nur für eigenes Verhalten. Ausnahmsweise wird Ihnen das Verhalten eines sogenannten Repräsentanten zugerechnet. Repräsentant ist, wer aufgrund eines Vertretungs- oder ähnlichen Verhältnisses an Ihre Stelle getreten ist und die Risikoverwaltung übernommen hat (BGH, Urt. v. 21.04.1993 – IV ZR 34/92). Nicht jeder Angehörige oder Bevollmächtigte ist Repräsentant. Auch Ehe oder Lebensgemeinschaft allein begründen diese Stellung nicht. Es kommt auf die Gesamtumstände an (BGH, Urt. v. 14.05.2003 – IV ZR 166/02).
Praktischer Tipp: Erhalten Sie ein Ablehnungs- oder Kürzungsschreiben, antworten Sie nicht spontan. Sichern Sie zuerst alle Unterlagen: Versicherungsschein, Bedingungen, Schadenanzeige, Schriftwechsel, Fotos, Belege und Gutachten. Prüfen Sie dann, auf welche Klausel und welchen Sachverhalt sich der Versicherer stützt.
Hausrat und Inventar richtig nachweisen
Bei der Hausratversicherung müssen Sie beweisen, dass die beschädigten Sachen vorhanden waren und was sie wert waren. Nach einem Totalbrand ist das schwierig. Ein Kaufbeleg ist nicht die einzige Möglichkeit. Der Versicherer kann Belege nur verlangen, soweit Ihnen deren Beschaffung billigerweise zugemutet werden kann (§ 31 Abs. 1 Satz 2 VVG). Den Nachweis können Sie auch durch Fotos, Zeugenaussagen, Kontoauszüge oder Online-Bestellungen führen.
So legen Sie eine brauchbare Inventarliste an
- Fotografieren oder filmen Sie jeden Raum, einschließlich geöffneter Schränke.
- Erfassen Sie Wertsachen, Elektronik und Geräte mit Marke, Modell und Seriennummer.
- Speichern Sie Rechnungen digital und an einem zweiten Ort, etwa in einer Cloud.
- Aktualisieren Sie die Liste jährlich und nach größeren Anschaffungen.
- Rekonstruieren Sie nach einem Schaden fehlende Angaben aus Bestellhistorie, Kontoauszügen und Herstellerauskünften.
Bleiben Sie dabei ehrlich. Bewusst überhöhte oder erfundene Angaben können als arglistige Täuschung gelten. Dann verlieren Sie unter Umständen den gesamten Anspruch, selbst wenn ein echter Schaden vorliegt (§ 28 Abs. 3 Satz 2 VVG).
Das Sachverständigenverfahren
Streiten Sie mit dem Versicherer über die Höhe des Schadens, kann ein Sachverständigenverfahren helfen. Nach den Musterbedingungen benennt jede Partei einen Sachverständigen. Diese bestimmen einen Obmann, der über die streitigen Punkte entscheidet (A 18). Die Feststellungen sind für beide Seiten verbindlich, es sei denn, sie weichen offenbar erheblich von der wirklichen Sachlage ab (§ 84 VVG). Jede Partei trägt ihre Sachverständigenkosten selbst, die Kosten des Obmanns teilen sich beide Seiten (A 18.6).
Das Verfahren klärt nur die Schadenhöhe und weitere vereinbarte Feststellungen. Ihre Obliegenheiten bleiben davon unberührt (A 18.7). Es kann sich zudem lange hinziehen. Fordern Sie deshalb parallel Abschlagszahlungen an. Diese können Sie auch während des Verfahrens verlangen.
Praktischer Tipp: Wählen Sie Ihren Sachverständigen sorgfältig aus. Er sollte unabhängig sein und Erfahrung mit Brandschäden haben. Die Feststellungen wirken später wie ein Urteil.
Wer den Brand verursacht hat: Regress des Versicherers
Hat ein Dritter den Brand verursacht, etwa ein Handwerker, Nachbar oder Mieter, gehen Ihre Ersatzansprüche gegen ihn auf den Versicherer über, soweit dieser Sie entschädigt (§ 86 VVG). Sie müssen diese Ansprüche erhalten. Verzichten Sie deshalb nicht vorschnell auf Ansprüche und schließen Sie keine Vergleiche mit dem Verursacher, ohne den Versicherer zu informieren. Andernfalls kann er seine Leistung entsprechend kürzen.
Wenn die Regulierung stockt: So gehen Sie Schritt für Schritt vor
Schritt 1: Fristen setzen und Abschlag fordern
Fordern Sie den Versicherer schriftlich zur Stellungnahme auf. Setzen Sie eine konkrete Frist und verlangen Sie einen Abschlag nach § 14 Abs. 2 VVG. Benennen Sie den Betrag, der mindestens unstreitig ist. Fordern Sie die Zinsen nach § 91 VVG mit.
Schritt 2: Beschwerdewege nutzen
Beschweren Sie sich beim Beschwerdemanagement des Versicherers. Als Verbraucher können Sie außerdem den Versicherungsombudsmann anrufen. Das Verfahren ist für Verbraucher kostenlos. Bei einem Beschwerdewert bis 10.000 Euro ist eine Entscheidung zu Ihren Gunsten für den Versicherer bindend. Bis 100.000 Euro spricht der Ombudsmann eine Empfehlung aus, der die Versicherer erfahrungsgemäß meist folgen. Das Verfahren verpflichtet Sie nicht, Sie können jederzeit zu Gericht gehen. Behalten Sie die Verjährung trotzdem im Blick.
Auch bei der Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) können Sie sich beschweren. Die BaFin ist aber keine Schiedsstelle. Sie entscheidet keine Einzelfälle und kann den Versicherer nicht zur Zahlung zwingen.
Schritt 3: Anwaltliche Hilfe einschalten
Spätestens bei einer Ablehnung, bei erheblichen Kürzungen oder bei hohen Summen lohnt sich ein Anwalt, der Erfahrung mit Versicherungsrecht hat. Er prüft, ob die Ablehnung trägt, welche Beweise fehlen und welche Fristen laufen.
Schritt 4: Klage
Scheitert die außergerichtliche Regulierung, bleibt die Klage. Einige Punkte sollten Sie vorher klären:
- Zuständigkeit: Bis 5.000 Euro Streitwert ist das Amtsgericht zuständig, darüber das Landgericht mit Anwaltszwang. Sie können auch am Gericht Ihres Wohnsitzes klagen (§ 215 VVG).
- Klageart: Sie können auf Zahlung klagen. Bei noch nicht bezifferbaren Ansprüchen kommt eine Feststellungsklage in Betracht. Der Bundesgerichtshof hält eine Klage auf Feststellung der Leistungspflicht für den Neuwertanteil bei einer strengen Wiederherstellungsklausel für zulässig (BGH, Urt. v. 22.04.2026 – IV ZR 168/24).
- Beweislast: Sie müssen den Versicherungsfall darlegen und beweisen, also hier den Brand. Der Versicherer muss Ausschlüsse und die Leistungsfreiheit beweisen.
- Grundpfandgläubiger: Klären Sie vor der Klage, ob Sie empfangsberechtigt sind. Sonst droht eine endgültige Abweisung.
- Verjährung: Die Frist beträgt drei Jahre zum Jahresende (§ 195 BGB). Eine Anmeldung beim Versicherer hemmt die Verjährung bis zur Entscheidung des Versicherers in Textform (§ 15 VVG). Die Hemmung setzt eine bereits laufende Frist voraus und ist kein Freibrief.
Wie Anwälte bei der Regulierung helfen können
Anwälte begleiten den gesamten Ablauf, nicht erst den Prozess. Typische Aufgaben:
- Deckungsprüfung: Sie prüfen Versicherungsschein und Bedingungen. Sie klären, welche Verträge, Bausteine und Summen einschlägig sind.
- Korrespondenz: Sie führen den Schriftwechsel mit dem Versicherer, setzen Fristen und achten auf sachliche, beweiskräftige Formulierungen.
- Abschlagszahlungen und Zinsen: Sie machen unstreitige Beträge früh geltend und fordern gesetzliche Zinsen ein.
- Ablehnungen und Kürzungen: Sie prüfen, ob der Versicherer sich zu Recht auf Vorsatz, Obliegenheiten oder Gefahrerhöhung beruft und ob er beweisen kann, was er behauptet.
- Grundpfandgläubiger: Sie koordinieren Zustimmungen und Anzeigen, damit die Auszahlung nicht an fehlenden Unterschriften scheitert.
- Sachverständige: Sie begleiten das Sachverständigenverfahren und beauftragen bei Bedarf eigene Gutachter.
- Fristen: Sie überwachen Wiederherstellungsfrist und Verjährung.
- Klage: Sie wählen die richtige Klageart, stellen präzise Anträge und führen das Verfahren.
Wer die Anwaltskosten trägt
Kosten für einen Sachverständigen oder Beistand, den Sie selbst hinzuziehen, muss der Versicherer nach § 85 Abs. 2 VVG grundsätzlich nicht erstatten. Ausnahmen gelten, wenn Sie vertraglich zur Zuziehung verpflichtet waren oder der Versicherer Sie dazu aufgefordert hat. Gerät der Versicherer mit der Leistung in Verzug, können Anwaltskosten nach allgemeinen Regeln als Verzugsschaden in Betracht kommen (§§ 280 Abs. 2, 286 BGB). Prüfen Sie außerdem, ob Ihre Rechtsschutzversicherung Streitigkeiten aus Versicherungsverträgen deckt, und holen Sie vor der Beauftragung eine Deckungszusage ein.
Vorsorge: Das sollten Sie vor einem Schaden prüfen
- Versicherungsumfang: Sind Photovoltaikanlage, Speicher, Nebengebäude, Zubehör und Elementarschäden mitversichert?
- Angaben: Stimmen Wohnfläche, Gebäudetyp und Ausstattung mit dem Vertrag überein? Melden Sie Umbauten.
- Mietausfall: Wie lange zahlt der Versicherer bei einem Ausfall der Miete?
- Bedingungen: Enthält der Vertrag einen Verzicht auf den Einwand der groben Fahrlässigkeit?
- Sicherheitsvorschriften: Kennen Sie die Obliegenheiten für Leerstand, Beheizung und Kontrollen?
- Inventar: Ist Ihr Hausrat mit Fotos und Belegen digital dokumentiert?
- Grundbuch: Sind erledigte Grundschulden gelöscht?
- Vollmacht und Erbfall: Wissen Angehörige, wo Versicherungsunterlagen liegen und wer im Ernstfall handeln darf?
- Beratung: Lassen Sie sich Beratungsgespräche dokumentieren. Bei fehlerhafter Beratung kann auch der Vermittler schadensersatzpflichtig sein (§ 63 VVG).
Fazit
Ein Hausbrand ist auch ein Verwaltungs- und Rechtsthema. Wer schnell meldet, Beweise sichert und vollständig mitwirkt, legt die Grundlage für eine zügige Regulierung. Entscheidend sind dann die Details: die Drei-Jahres-Frist für den Neuwertanteil, die Beteiligung aller Grundpfandgläubiger, die richtigen Angaben zu Gebäude und Nutzung und ein sauberer Nachweis Ihres Hausrats. Wirft der Versicherer Ihnen etwas vor, trägt er dafür die Beweislast. Scheitert die außergerichtliche Regulierung, gibt es klare Wege: Abschlagszahlung, Ombudsmann, anwaltliche Vertretung und Klage. Wer diese Stufen kennt und Fristen im Blick behält, verbessert seine Chancen erheblich.
Weiterführende Informationen
- Versicherungsvertragsgesetz (VVG)
- § 28 VVG – Verletzung einer vertraglichen Obliegenheit
- § 81 VVG – Herbeiführung des Versicherungsfalles
- § 14 VVG – Fälligkeit der Geldleistung
- § 91 VVG – Verzinsung der Entschädigung
- § 1128 BGB – Gebäudeversicherung
- GDV – Musterbedingungen VGB 2022 (Wohnflächenmodell)
- BaFin – Wohngebäudeversicherung
- Versicherungsombudsmann e. V.
Individuelle Beratung
Sie hatten einen Brandschaden und die Regulierung stockt, der Versicherer hat abgelehnt oder gekürzt, oder Sie möchten Ihre Verträge vorsorglich prüfen lassen? Die Kanzlei im Grünen Quartier berät Eigentümer bei der Regulierung von Gebäude- und Hausratschäden, prüft Ablehnungen und Kürzungen und vertritt Sie im gerichtlichen Verfahren. Vereinbaren Sie ein unverbindliches Erstgespräch unter www.kigq.de/kontakt.
Dieser Beitrag dient der allgemeinen rechtlichen Information und ersetzt keine individuelle anwaltliche Beratung. Maßgeblich ist stets der Wortlaut Ihres Versicherungsvertrags. Stand: September 2026.
